بانک مهر ایران؛ بانکی که سرمایهاش را از سود خودش ساخت
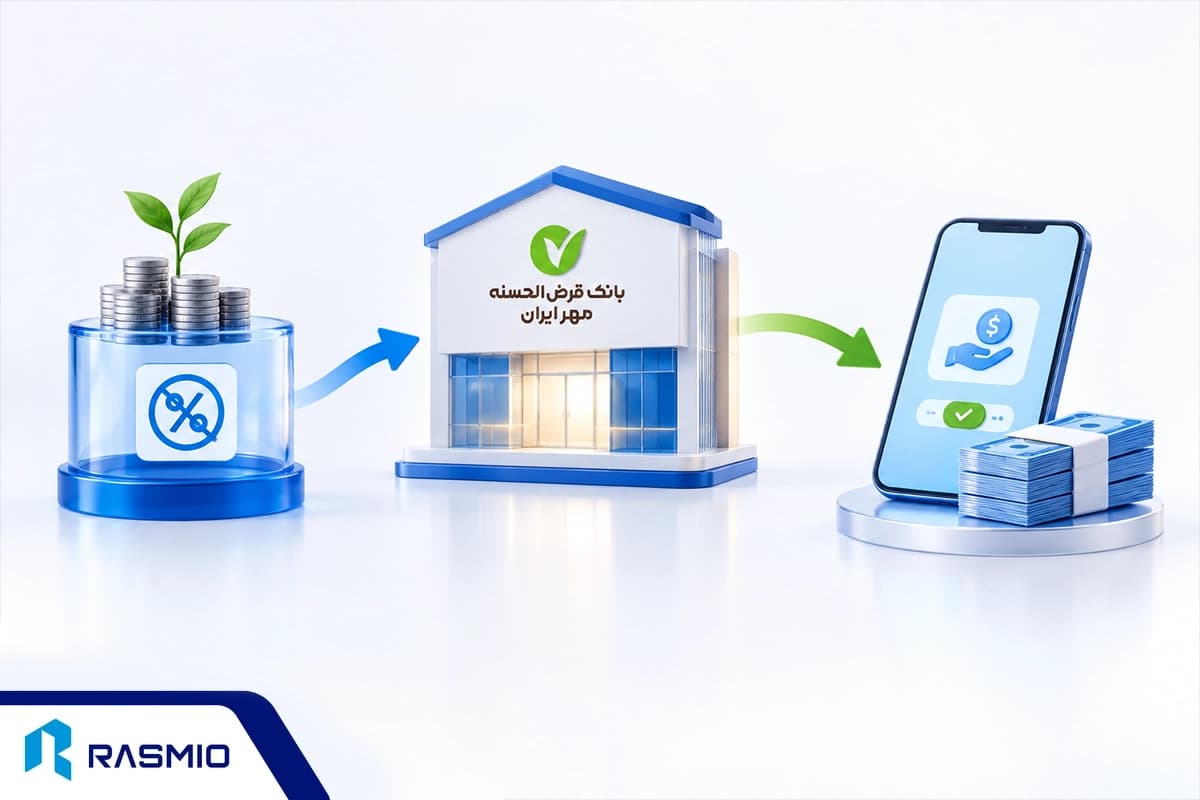
زوج جوانی را تصور کنید که تازه عقد کردهاند و برای وام ازدواج ثبتنام میکنند. چند هفته بعد پیامکی میرسد: وام واریز شد، بیآنکه حتی یک بار پایشان به شعبه رسیده باشد. برای میلیونها ایرانی، بانک مهر ایران همین پیامک است. اما پشت این تصویر ساده، قصهی بانکی است که نزدیک به ۱۹ سال پیش با پول و شعبهی قرضی از بانکهای دیگر شروع کرد. این بانک تا آذر ۱۴۰۴ به ۲۲ میلیون مشتری رسیده بود، سرمایهاش را از سود خودش ساخته و حالا در جمع ۱۵ بانک اول کشور از نظر سرمایهی ثبتی است؛ بانکی که دارد پوست میاندازد تا به یک بانک دیجیتال کامل تبدیل شود.
پاییز ۱۳۸۶؛ بانکی که با وسایل قرضی به دنیا آمد
آذر ۱۳۸۶ بود. ۲۱ آذر، شرکتی سهامی عام با شمارهی ثبت ۳۱۲۱۸۱ در دفاتر ثبت شرکتها نشست و فردای آن روز، ۲۲ آذر، محمود احمدینژاد، رئیسجمهور وقت، آن را افتتاح کرد. ایده از دولت نهم آمده بود: بانکی که فقط قرضالحسنه کار کند. سرمایهی اولیهی ۱۵ هزار میلیارد ریالی را حدود ده بانک بزرگ دولتی کنار هم گذاشتند. سکان را هم به دکتر غلامرضا مصطفیپور سپردند؛ نخستین مدیرعامل که از آغاز کار بانک تا مهر ۱۳۹۳ آن را اداره کرد و هنوز طولانیترین دورهی مدیریت را در تاریخ این بانک دارد.
بانک تازه وقت نداشت شبکهاش را آجر به آجر بسازد، پس آن را قرض گرفت. حدود ۳۰۰ شعبه را بانکهای سهامدار به او سپردند و ۱٬۷۰۰ باجه هم گوشهی شعبههای بانک ملی و بانک صادرات راه افتاد. مردم از همان روزهای اول میتوانستند حساب مهر باز کنند، حتی اگر ساختمانی به این نام در شهرشان نبود. کمی بعد باجهها جمع شدند و بانک روی پای شعبههای خودش ایستاد. شهریور ۱۳۸۷ مجوز رسمی از بانک مرکزی رسید و دی ۱۳۹۷ دائمی شد. پروژهی دولتی دیروز حالا یک بانک تثبیتشده بود.
آدرس
تهران تهران
مدیرعامل
غلامرضا فتحعلی
شرکتهای مادر
بانک کشاورزی
زیرمجموعهها
فناوری اطلاعات و نوآوری مهرکام ایرانیان
۰ کارخانه
۷ قرارداد دولتی
۶۲ آگهی رسمی ثبت شده


+۷ برند و مالکیت معنوی
دسته محصولی ثبت نشده
معادلهای که برعکس کار میکند
برای فهمیدن بانک مهر باید منطق بانکهای معمولی را کنار گذاشت. بانک تجاری به سپردهگذار سود میدهد، با پول او وام گرانتر میدهد و از فاصلهی این دو نرخ زندگی میکند. بانک مهر این معادله را وارونه کرده است. اینجا سپردهگذار سودی نمیگیرد و در عوض چیز دیگری به دست میآورد: حق وام گرفتن. پولی که برای بانک تقریبا هیچ هزینهای ندارد، اجازه میدهد وام را با کارمزد حداکثر ۴ درصد بدهد و باز هم سود کند.
چه کسانی پول را میآورند
غلامرضا فتحعلی، مدیرعامل امروز بانک، در آذر ۱۴۰۴ گفت بانک بیش از ۳۳ میلیون فقره سپرده دارد. ۸۱ درصد مبلغ این سپردهها مال آدمهای معمولی است، نه شرکتها. بانک میخواهد این ترکیب را عوض کند و اصناف و شرکتها را هم به سمت خودش بکشد؛ برای همین حالا ۱۶ محصول در خطوط اجتماعی، خرد، اصناف و شرکتی دارد.
اما همهی وامها انتخاب خود بانک نیستند. وام ازدواج و فرزندآوری «تسهیلات تکلیفی» است؛ یعنی دولت سهمیهاش را تعیین میکند و بانک باید بپردازد. به گفتهی آقای فتحعلی، بانک در ۱۴۰۳ حدود ۱۸۰ درصد بودجهی تکلیفیاش را پوشش داد. در ۱۴۰۴ هم تا آذر، از ۸٫۶ همت بودجهی وام ازدواج و فرزندآوری حدود ۶٫۳ همت به دست متقاضیان رسیده بود؛ همان پیامکهایی که این قصه با آن شروع شد.
سودی که هیچوقت تقسیم نشد
در بیشتر شرکتها، سود آخر سال به جیب سهامداران میرود. در بانک مهر این اتفاق نیفتاد. آقای فتحعلی گفته است بانکهای دولتی و اصل ۴۴ در این ۱۸ سال حتی یک ریال سود از بانک نگرفتهاند. سود در خود بانک ماند و آرامآرام به سرمایه تبدیل شد. ردپای این تصمیم را میشود در مهمترین دادهی ثبتی بانک دید.
سرمایه حدود ۱۲ سال، تا آذر ۱۳۹۸، روی همان ۱۵ هزار میلیارد ریال اولیه ماند. بعد پلهپله بالا رفت:
{"companyId":"10103509868","companyTitle":"بانک قرض الحسنه مهر ایران","section":"capitalChart"}
منبع: آگهیهای روزنامهی رسمی در پروفایل رسمیو. دادهها در ۲ آبان ۱۴۰۵ گرفته شدهاند. «سرمایهی ثبتی» یعنی سرمایهای که در اساسنامه ثبت شده است.
سرمایهی امروز ۱۴٫۷ برابر سرمایهی روز تاسیس است. در هیچکدام از این پلهها پول نقد تازهای وارد بانک نشد. همه از سود انباشته و مطالبات حلشده آمد و به گفتهی آقای فتحعلی، ۹۰ درصدش حاصل کار خود بانک بود.
آخرین پله، وعدهای بود که سر وقت عملی شد. آقای فتحعلی آذر ۱۴۰۴ گفت امیدوار است سرمایه تا پایان سال به ۲۲ همت برسد. مجمع ۲۵ اسفند همان سال این افزایش سرمایه را تصویب کرد و ثبتش اردیبهشت ۱۴۰۵ منتشر شد. پشت این عجله یک عدد بود: نسبت کفایت سرمایه، یعنی میزان تابآوری بانک در برابر زیان. این نسبت در آن زمان ۹٫۲ درصد بود؛ فقط ۱٫۲ واحد بالاتر از کفی که بانک مرکزی تعیین کرده است.
بانک مهر در ترازوی صنعت
سرمایهای که از سود ساخته شد، بانک مهر را به جمع بزرگها رسانده است. رسمیو این بانک را از نظر سرمایهی ثبتی در رتبهی ۱۳ از ۸۶۱ شرکت فعال در صنعت «بانک و خدمات اعتباری» نشان میدهد؛ درست بعد از بانک صنعت و معدن و پیش از بانک توسعه صادرات ایران. سرمایهی ۲۲۰ هزار میلیارد ریالی آن حدود ۸۸۰ برابر میانهی این صنعت است.
رسمیو اسکور بانک، امتیازی که رسمیو از روی دادههای ثبتی، مجوزها و قراردادها برای هر شرکت میسازد، ۸۷ از ۱۰۰ (آبان ۱۴۰۵) است. این امتیاز بانک مهر را بالاتر از حدود ۹۶ درصد همصنعتهایش مینشاند. انضباط ثبتی هم با همین تصویر جور است: بانک در ۹ سال از ۱۰ سال اخیر آگهی مجمع عمومی را در روزنامهی رسمی منتشر کرده و هیچکدام با تاخیر ثبت نشده است.
سکاندار تازه؛ غلامرضا فتحعلی
بیشتر عددهای این قصه از زبان آقای غلامرضا فتحعلی آمدهاند، و کارنامهی او خودش بخشی از قصه است.فتحعلی از دنیای بانکهای تجاری آمد، نه از دنیای قرضالحسنه. رسمیو نشان میدهد او از فروردین ۱۴۰۱، به نمایندگی از «چاپ و نشر سپه»، نایبرئیس هیئتمدیرهی گروه مالی سپه بوده است. چند ماه هم، از بهمن ۱۴۰۱ تا فروردین ۱۴۰۲، مدیرعامل و عضو هیئتمدیرهی بانک سینا بود. عضویت در کارگزاری بانک انصار هم در کارنامهاش ثبت شده است.
ورودش به بانک مهر سریع بود. آذر ۱۴۰۳ هیئتمدیره او را از بیرون جمع خودش به مدیرعاملی انتخاب کرد و بانک مرکزی دی همان سال تاییدش کرد. از همان دی، صندلیای در هیئتمدیره هم گرفت و مرداد ۱۴۰۴ در هر دو سمت ابقا شد. آمدن یک بانکدار تجاری به راس یک بانک قرضالحسنه اتفاقی نیست. با برنامههایی که خودش اعلام کرده جور درمیآید: افزودن خدمات ارزی و ضمانتنامه، تمرکز بر اصناف و شرکتها و تبدیل بانک به یک بانک «استاندارد».
اما اگر فتحعلی چهرهی تازهی بانک است، عیسی امامی حافظهی آن است. دادههای رسمیو نشان میدهد امامی خرداد ۱۳۹۶ به نمایندگی از بانک ملت، یکی از بانکهای سهامدار، وارد هیئتمدیرهی بانک مهر شد. سال ۱۴۰۰ مجمع او را این بار بهعنوان عضو حقیقی دوباره به هیئتمدیره فرستاد و خرداد ۱۴۰۱ ریاست هیئتمدیره را به دست گرفت. از آن زمان مدیرعامل عوض شد و سید سعید شمسینژاد جایش را به فتحعلی داد، اما رئیس هیئتمدیره همان ماند. آخرین آگهی ثبتی، که بر اساس جلسهی مرداد ۱۴۰۴ منتشر شد، امامی را تا دی ۱۴۰۴ رئیس هیئتمدیره نشان میدهد. او قدیمیترین عضو هیئتمدیرهی فعلی است. در کنار او و فتحعلی، حمیدرضا توسلی سبزوار و مصطفی ازگلی هم عضو هیئتمدیرهاند.
قدرت امضاهم نشان میدهد تصمیمها کجا گرفته میشود. طبق آگهی دی ۱۴۰۴، سه نفر امضادار مجاز بانکاند: فتحعلی، مرتضی معیری (قائممقام مدیرعامل) و سید قاسم هاشمیراد (معاون مالی). هیچ سند تعهدآوری بدون دو امضا از این سه نفر و مهر بانک اعتبار ندارد. نام رئیس هیئتمدیره در این فهرست نیست. یعنی امامی مسیر کلی بانک را تعیین میکند، اما امضای اسناد کار تیم اجرایی است.
{"companyId":"10103509868","companyTitle":"بانک قرض الحسنه مهر ایران","section":"keyPeople"}
بانک مهر ایران در عدد
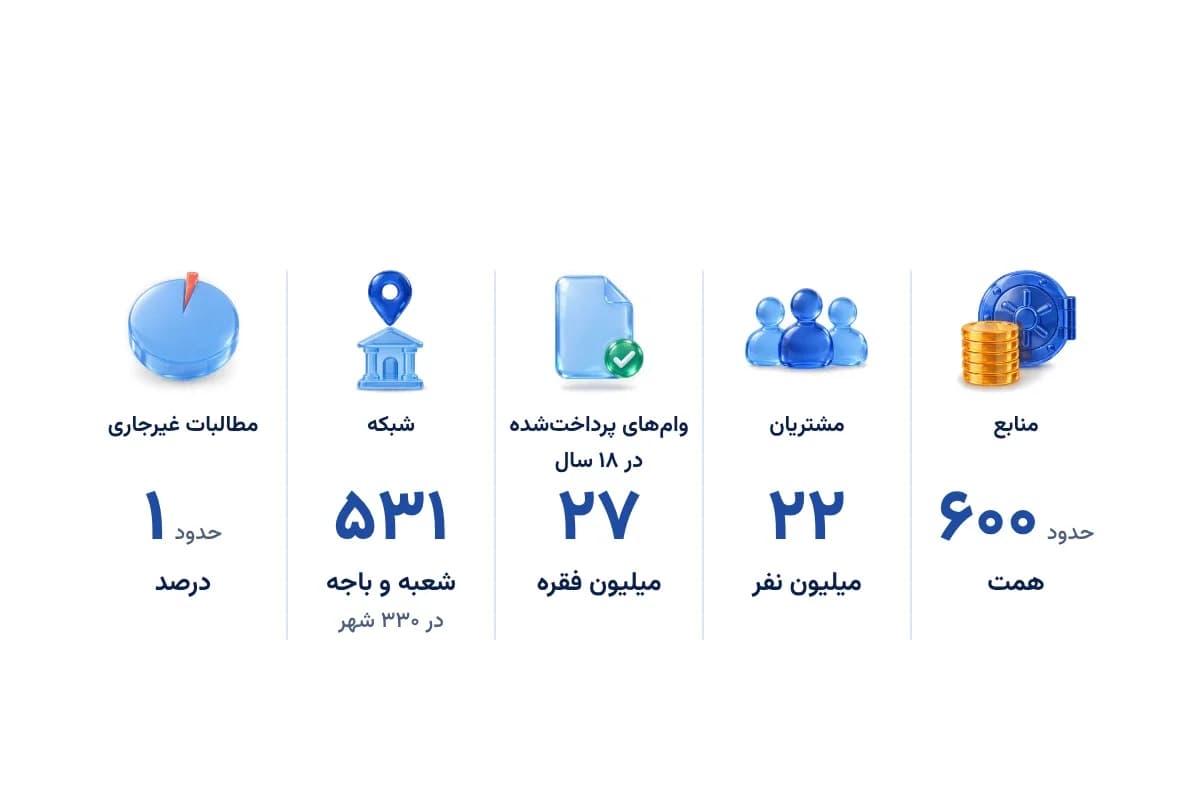
آمارهایی که آقای فتحعلی در ۲۴ آذر ۱۴۰۴ اعلام کرد، تصویر بانک را در آن زمان نشان میدهد:
- منابع: حدود ۶۰۰ همت
- مشتریان: ۲۲ میلیون نفر
- وامهای پرداختشده در ۱۸ سال: ۲۷ میلیون فقره
- شبکه: ۵۳۱ شعبه و باجه در ۳۳۰ شهر
- مطالبات غیرجاری: حدود یک درصد
از پیشخوان شعبه تا صفحهی گوشی
بانکی که با باجههای قرضی شروع کرده بود، حالا دارد از شعبه فاصله میگیرد. طبق آمار آذر ۱۴۰۴، ۵۸ درصد حسابها غیرحضوری باز میشوند و حدود ۷۸ درصد وامها بدون مراجعه به شعبه پرداخت میشوند؛ همان پیامکی که زوج جوان قصه دریافت کردند.
این تغییر به اسم و نشان بانک هم رسیده است. اپلیکیشن بانک با نام «کیو، دیجیتالبانک قرضالحسنه مهر ایران» منتشر شده است. دادههای رسمیو هم نشان میدهد بانک از تیر ۱۴۰۴ تا امروز یک خانوادهی تازه از نشانهای تجاری ثبت کرده است: «مهرینو» و «کیومارت» در تیر، «کیو لیز» در آبان، و «کیو فاند»، «کیو کلاب» و «کیو ولث» در بهمن. این اسمها از فروشگاه، لیزینگ، صندوق، باشگاه مشتریان و مدیریت ثروت خبر میدهند؛ دنیاهایی که خیلی از وام قرضالحسنه دورند. از خرداد ۱۴۰۵ هم «فناوری اطلاعات و نوآوری مهرکام ایرانیان» بهعنوان زیرمجموعهی بانک ثبت شده است.
آدرس
تهران تهران
مدیرعامل
ابراهیم محمدی
شرکتهای مادر
بانک قرض الحسنه مهر ایران و ۴ شرکت مادر دیگر ...
زیرمجموعهها
توسعه سامانه ها و راهکارهای فناورانه مهرکام و ۳ شرکت زیرمجموعه دیگر...
۰ کارخانه
۰ قرارداد دولتی
۷ آگهی رسمی ثبت شده
برند و مالکیت فکری ثبت نشده
دسته محصولی ثبت نشده
قراردادها نشان میدهند مشتریان بانک فقط آدمهای معمولی نیستند. رسمیو ۶ قرارداد دولتی به ارزش ۲۱٬۸۷۸ میلیارد ریال برای بانک مهر ثبت کرده است؛ رقمی که آن را در رتبهی سوم صنعت، بعد از بانک شهر و بانک تجارت، مینشاند. اما بیش از نیمی از این مبلغ از یک قرارداد میآید: توافقنامهی ۱۲٬۳۷۴ میلیارد ریالی واریز خدمات رفاهی کارکنان پالایش نفت آبادان در آبان ۱۴۰۳ که بهتنهایی ۵۶٫۶ درصد کل مبلغ را میسازد.
سایههایی که دادههای رسمی نشان میدهند
هر قصهی رشدی سایههایی هم دارد. رسمیو اسکور بانک ۸۷ است، اما چارچوب ریسک رسمیو، که مستقل از اسکور سنجیده میشود، سطح ریسک کلی بانک را «زیاد» نشان میدهد؛ عمدتا به خاطر حضور بانک در فهرست تحریمها و پایان دورهی مدیران. در دادههای بانک مهر چهار نکته دیده میشود که هر شریک یا تحلیلگری باید بداند:
- کفایت سرمایه نزدیک به حداقل: نسبت ۹٫۲ درصدی در آذر ۱۴۰۴ فاصلهی کمی با کف ۸ درصدی بانک مرکزی داشت.
- سهم کم در تهران: به گفتهی آقای فتحعلی، حدود ۶۰ درصد نقدینگی کشور در تهران است، اما سهم بانک در این استان حدود یک درصد است؛ در حالی که سهمش از کل شبکهی بانکی ۳٫۹ درصد است.
- دورهی مدیران: رسمیو نشان میدهد دورهی مسئولیت مدیرعامل و هیئتمدیره طبق دادههای ثبتی در دی ۱۴۰۴ تمام شده است و بانک برای مرداد ۱۴۰۵ مجمعی با دستور «انتخاب اعضای هیئتمدیره» فراخوانده است.
- تاخیر در گزارش مالی: صورتهای مالی حسابرسیشدهی سال ۱۴۰۳ حدود ۱۱ ماه بعد از پایان سال مالی در کدال منتشر شد.
قصهای که هنوز تمام نشده
بانک مهر ایران با وسایل قرضی به دنیا آمد، سودش را هیچوقت تقسیم نکرد و از همان سود سرمایهای ساخت که آن را به رتبهی ۱۳ صنعت بانکی و امتیاز ۸۷ رسمیو رساند. تا آذر ۱۴۰۴، ۲۲ میلیون مشتری داشت که بیشتر کارهایشان را روی گوشی انجام میدهند و ناخدایش از دنیای بانکهای تجاری آمده است. اما کفایت سرمایهی لب مرز، سهم ناچیز در تهران، دورهی تمامشدهی مدیران و گزارشهای مالی دیرهنگام نشان میدهند این گذار هنوز کامل نشده است. هر تصمیم همکاری یا اعتباری دربارهی این بانک باید هر دو روی این قصه را ببیند.
سوالات متداول
غلامرضا فتحعلی. هیئتمدیره آذر ۱۴۰۳ او را انتخاب کرد و بانک مرکزی دی همان سال تاییدش کرد. او پیش از این نایبرئیس هیئتمدیرهی گروه مالی سپه و مدیرعامل بانک سینا بوده است. رئیس هیئتمدیرهی بانک هم عیسی امامی است.
بانک مهر ایران بانک قرضالحسنه است و از وامهایش سود نمیگیرد، فقط کارمزد میگیرد. سقف این کارمزد ۴ درصد است. مبلغ و شرایط هر وام به طرح آن بستگی دارد.
«کیو» نام اپلیکیشن و دیجیتالبانک بانک قرضالحسنه مهر ایران است. تا آذر ۱۴۰۴ حدود ۷۸ درصد وامها و ۵۸ درصد افتتاح حسابهای این بانک بدون مراجعه به شعبه انجام میشد. بانک از ۱۴۰۴ نشانهای «کیو لیز»، «کیو فاند»، «کیو کلاب» و «کیو ولث» را هم ثبت کرده است.
بانک مهر ایران یک شرکت سهامی عام است که آذر ۱۳۸۶ با سرمایهی حدود ده بانک بزرگ دولتی تاسیس شد. سهامدارانش بانکهای دولتی و بانکهای واگذارشده طبق اصل ۴۴ هستند. این سهامداران در ۱۸ سال هیچ سودی از بانک برداشت نکردهاند.
این بانک ۲۱ آذر ۱۳۸۶ ثبت و فردای آن روز افتتاح شد. نخستین مدیرعاملش دکتر غلامرضا مصطفیپور بود که تا مهر ۱۳۹۳ آن را اداره کرد. مجوز دائمی بانک دی ۱۳۹۷ صادر شد.
سرمایهی ثبتی بانک ۲۲۰ هزار میلیارد ریال (۲۲ همت) است که اردیبهشت ۱۴۰۵ ثبت شد. این رقم ۱۴٫۷ برابر سرمایهی روز تاسیس است و تمامش از سود انباشته و مطالبات حالشده آمده است. بانک با این سرمایه رتبهی ۱۳ صنعت بانکی را دارد.
نه. سپردههای بانک مهر ایران قرضالحسنهاند و سودی به آنها تعلق نمیگیرد. سپردهگذار در عوض امتیاز دریافت وام قرضالحسنه را به دست میآورد.
تا آذر ۱۴۰۴، بانک ۵۳۱ شعبه و باجه در ۳۳۰ شهر داشت. در شروع کار، حدود ۳۰۰ شعبه از بانکهای سهامدار گرفته بود و ۱٬۷۰۰ باجه هم در شعبههای بانک ملی و صادرات داشت.