تحلیل شرکت برای اعطای تسهیلات؛ راهنمای بررسی ریسک و توان بازپرداخت
تحلیل شرکت برای اعطای تسهیلات یعنی بررسی هویت، فعالیت واقعی و توان بازپرداخت یک شرکت پیش از آنکه بانک یا شرکت لیزینگ به آن وام بدهد. در این بررسی، کارشناس چهار بخش را کنار هم میگذارد: سوابق ثبتی شرکت در روزنامه رسمی، مدیران و صاحبان امضای مجاز، سهامداران و شرکتهای مرتبط، و صورتهای مالی و تعهدات فعلی. نتیجه، تصویری از ریسک پرونده است که کمیته اعتباری بر اساس آن مبلغ، وثیقه و شرایط بازپرداخت را تعیین میکند.
تصمیم نهایی درباره تسهیلات با بانک یا موسسه مالی است. رسمیو اعتبارسنجی بانکی انجام نمیدهد. کار رسمیو این است که دادههای رسمی شرکتها را یکجا در اختیار کارشناس بگذارد تا این بررسی سریعتر و کاملتر انجام شود.
بررسی شرکت متقاضی چه تفاوتی با بررسی افراد دارد؟
در بررسی شخص حقیقی، اطلاعات و تعهدات همان فرد ارزیابی میشود. اما شرکت یک شخص حقوقی است و ممکن است مدیران، صاحبان امضا و سهامداران مختلفی داشته باشد. بنابراین، بررسی شرکت فقط به نام و شناسه ملی آن محدود نمیشود؛ ساختار مالکیت، اختیار امضا، سوابق ثبتی و توان مالی هم اهمیت دارند.
سابقهٔ یک مدیر یا سهامدار را نباید بدون بررسی به خود شرکت نسبت داد. این اطلاعات میتوانند پرسشی برای بررسی بیشتر ایجاد کنند، اما بهتنهایی دلیل قطعی برای رد درخواست نیستند.
چرا یک رتبه اعتباری یا صورت مالی کافی نیست؟
هر منبع، بخشی از وضعیت شرکت را نشان میدهد. صورت مالی ممکن است مربوط به دورهای گذشته یا حسابرسینشده باشد و تصویر کاملی از نقدینگی فعلی ارائه نکند. گزارش اعتباری نیز باید بر اساس دامنهٔ اطلاعات و روش تهیهاش تفسیر شود؛ ممکن است بعضی تغییرات ثبتی یا مدیریتی اخیر را پوشش ندهد.
کنار هم گذاشتن اطلاعات مالی با سوابق ثبتی، تغییرات مدیریتی و روابط شرکتی میتواند مغایرتها یا پرسشهای تازهای را آشکار کند. وجود مغایرت به معنی تخلف نیست؛ ممکن است فقط به توضیح یا مدرک تکمیلی نیاز باشد.
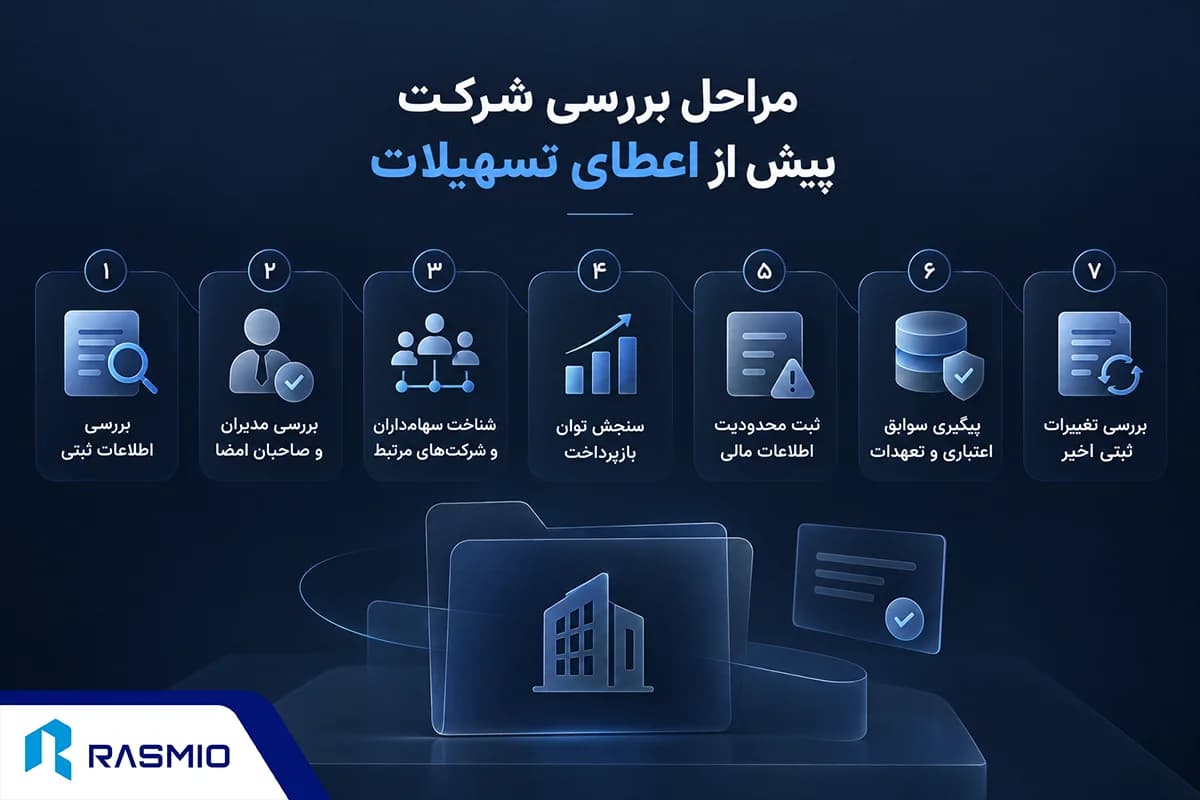
مراحل بررسی شرکت پیش از اعطای تسهیلات
1. اطلاعات ثبتی شرکت را با رسمیو بررسی کنید
نام یا شناسهٔ ملی شرکت را در رسمیو جستوجو کنید و اطلاعات ثبتی و تغییرات منتشرشدهٔ آن را ببینید. سپس نام، نشانی، موضوع فعالیت و اطلاعات پرونده را با دادههای شرکت مقایسه کنید. اگر بین آنها مغایرتی دیدید، از متقاضی توضیح یا مدرک بهروز بخواهید.
اطلاعات ثبتی نشان میدهد شرکت ثبت شده و چه تغییراتی برای آن منتشر شده است؛ اما بهتنهایی ثابت نمیکند شرکت اکنون فعالیت عملیاتی دارد. برای بررسی فعالیت، بسته به نوع شرکت و تسهیلات، مدارک دیگری مثل قراردادها، مجوزها یا اطلاعات مالی هم لازم است. در شرکتهای بورسی و فرابورسی، صورتهای مالی منتشرشده در کدال میتواند یکی از منابع تکمیلی باشد.
۲. مدیران و صاحبان امضای مجاز را بررسی کنید
پیش از امضای قرارداد یا سند تعهدآور، باید مشخص باشد چه کسی اختیار امضا دارد و آیا امضای او بهتنهایی کافی است یا به امضای مشترک نیاز دارد. آگهیهای تغییرات، اساسنامه و مدارک مربوط به تصمیمهای شرکت را با اطلاعات پرونده تطبیق دهید.
به یک آگهی قدیمی یا عنوان شغلی فرد اکتفا نکنید. اگر درباره حدود اختیار یا اعتبار سمت ابهام وجود دارد، مدرک بهروز بخواهید و موضوع را بر اساس اسناد همان شرکت بررسی کنید.
۳. سهامداران و شرکتهای مرتبط را بشناسید
اگر سهامدار شرکت متقاضی، شرکت دیگری باشد، ممکن است لازم باشد زنجیره مالکیت بررسی شود. این کار به شناخت ساختار مالکیت و ارتباطهای مدیریتی یا مالکیتی کمک میکند. درباره مفهوم ذینفع واحد نیز میتوانید بیشتر بخوانید.
بررسی ارتباط شرکتها میتواند نشان دهد چند پرونده ظاهراً جدا، در ساختار مالکیت یا مدیریت به هم مرتبطاند. با این حال، مدیر یا سهامدار مشترک بهتنهایی نشانه ریسک نیست؛ وضعیت هر شرکت مرتبط باید جداگانه بررسی شود.
برای دیدن شرکتهایی که از طریق مدیران یا سهامداران مشترک با متقاضی در ارتباطاند، از گراف ارتباطات رسمیو استفاده کنید.
۴. توان بازپرداخت را در کنار تعهدات شرکت بسنجید
سود حسابداری بهتنهایی نشان نمیدهد شرکت هنگام سررسید قسط، وجه نقد کافی در اختیار دارد یا نه. برای ارزیابی توان بازپرداخت، صورتهای مالی، جریان نقد، بدهیهای موجود و برنامه پرداخت تسهیلات پیشنهادی را کنار هم بررسی کنید.
شاخصهایی مانند نسبت جاری، نسبت بدهی به حقوق صاحبان سهام و نسبت پوشش خدمت بدهی (DSCR) ممکن است در این ارزیابی به کار بروند. روش محاسبه و معیار قابل قبول آنها به نوع فعالیت شرکت و سیاست مؤسسه بستگی دارد؛ بنابراین هیچ شاخصی را بهتنهایی مبنای پذیرش یا رد درخواست قرار ندهید.
روند اطلاعات در چند دوره مالی نیز میتواند مفید باشد. برای مثال، کاهش فروش یا افت جریان نقد ممکن است بررسی بیشتری بطلبد؛ اما باید با توجه به صنعت، فصلپذیری فعالیت و توضیحات شرکت تفسیر شود.
۵. محدودیت اطلاعات مالی را ثبت کنید
اگر صورت مالی قدیمی، ناقص یا حسابرسینشده است، این محدودیت را در گزارش بنویسید. در صورت دسترسی مجاز، اطلاعات را با مدارک پشتیبان دیگر مقایسه کنید و مغایرتها را برای پیگیری مشخص کنید.
برای شرکتهای غیربورسی، بررسی وضعیت مالی به مدارک ارائهشده و منابع مجاز در دسترس وابسته است. اگر اطلاعات کافی وجود ندارد، آن را صریحاً «نامشخص» ثبت کنید؛ کمبود داده به معنی نبود ریسک نیست.
۶. سوابق اعتباری و تعهدات را از مسیرهای مجاز پیگیری کنید
گزارشهای اعتباری، وضعیت چکها و سوابق بازپرداخت ممکن است با توجه به مقررات، مجوزهای دسترسی و فرایند داخلی مؤسسه در بررسی پرونده استفاده شوند. منبع استعلام و زمان دریافت نتیجه را ثبت کنید و اطلاعات اشخاص حقیقی مرتبط را فقط در چارچوب ضوابط بررسی کنید.
فرض نکنید یک گزارش شرکتی همهٔ تعهدات شرکت، مدیران یا ضامنان را پوشش میدهد. دامنهٔ هر گزارش را بررسی کنید و اطلاعاتی را که در دسترس نیست، بهعنوان مورد نامشخص نگه دارید.
وضعیت چک برگشتی شرکت را میتوانید بهصورت لحظهای و از سامانه صیاد، مستقیم در صفحه تحلیل شرکت در رسمیو استعلام بگیرید.
۷. تغییرات ثبتی اخیر را با زمینهٔ پرونده بسنجید
تغییر مدیر، سهامدار، نشانی یا کاهش سرمایه میتواند دلایل مختلفی داشته باشد. زمان این تغییرات را با زمان درخواست تسهیلات و دیگر مدارک پرونده مقایسه کنید و در صورت نیاز از شرکت توضیح بخواهید.
افزایش سرمایه نیز بهتنهایی نشان نمیدهد چه مقدار وجه نقد تازه وارد شرکت شده است. برای ارزیابی اثر آن، نوع افزایش سرمایه و مدارک مربوط را بررسی کنید.
چه مواردی در پرونده نیاز به بررسی بیشتر دارند؟
موارد زیر ممکن است پرسشهایی برای کارشناس ایجاد کنند:
- مغایرت میان اطلاعات ثبتی و مدارک درخواست
- نامشخصبودن اختیار امضای فرد معرفیشده
- تفاوت موضوع فعالیت شرکت با طرح ارائهشده
- ابهام در ساختار مالکیت یا ارتباط با شرکتهای دیگر
- ناسازگاری اطلاعات مالی با مدارک پشتیبان
- تغییرات ثبتیای که دربارهٔ زمان یا علت آنها توضیح کافی وجود ندارد
- اطلاعات ناکافی برای ارزیابی فعالیت یا توان بازپرداخت
هیچکدام از این موارد بهتنهایی اثباتکنندهٔ تخلف یا دلیل قطعی رد درخواست نیست. آنها را بهعنوان موارد نیازمند پیگیری ثبت کنید و در صورت لزوم، مدرک تکمیلی یا بررسی تخصصی بخواهید.
رسمیو در تحلیل شرکت چه کمکی میکند؟
بررسی دستی یک شرکت یعنی رفتوآمد بین روزنامه رسمی، سامانه ثبت، استعلام چک و کدال، و کنار هم گذاشتن نتیجهها. رسمیو این دادهها را از منابع رسمی جمع میکند و در گزارش تحلیل شرکت یکجا جلوی کارشناس میگذارد:
- سوابق ثبتی: آگهیهای روزنامه رسمی، تاریخچه سمتهای مدیران و صاحبان امضا و روند تغییر سرمایه
- بررسیهای ریسک: فهرست تحریم، اعتبار مالیاتی، تسهیلات کلان، کد پستی مشترک با شرکتهای دیگر و اعتبار دوره مسئولیت مدیران
- گراف ارتباطات: شرکتهای مرتبط از طریق مدیران یا سهامداران مشترک و ذینفع واحد
- استعلام چک برگشتی: استعلام لحظهای از سامانه صیاد بانک مرکزی
- صورتهای مالی شرکتهای بورسی: تحلیل روند فروش، سود و بدهی با هوش رسمیو
رسمیو رتبه اعتباری بانکی صادر نمیکند و درباره تسهیلات تصمیم نمیگیرد. کارش این است که دادهها آماده باشند تا وقت کارشناس صرف تحلیل پرونده شود. برای سازمانهایی که حجم پرونده بالایی دارند، این دادهها از طریق وبسرویس API هم مستقیم به سامانه داخلی وصل میشوند.
چکلیست بررسی شرکت برای اعطای تسهیلات
پیش از تصمیمگیری، این موارد را مرور کنید:
- هویت و وضعیت ثبتی شرکت با اطلاعات پرونده تطبیق داده شده است.
- مدیران و صاحبان امضا بر اساس مدارک بهروز بررسی شدهاند.
- ساختار مالکیت و ارتباطهای مهم شرکتی روشن شده است.
- صورتهای مالی با توجه به دوره و محدودیتهایشان ارزیابی شدهاند.
- توان بازپرداخت در کنار بدهیها و تعهدات موجود بررسی شده است.
- مغایرتها و اطلاعات نامشخص برای پیگیری ثبت شدهاند.
- منبع و زمان دریافت اطلاعات در پرونده مشخص است.
سوالات متداول
هویت و وضعیت ثبتی شرکت، مدیران و صاحبان امضا، ساختار مالکیت، اطلاعات مالی و توان بازپرداخت را کنار هم بررسی کنید.
آگهیهای بهروز تغییرات و مدارک شرکت را بررسی کنید تا مشخص شود امضا بهتنهایی معتبر است یا به امضای مشترک نیاز دارد.
محدودیت اطلاعات را در گزارش ثبت کنید و در صورت امکان، مدارک پشتیبان یا اطلاعات بهروزتر بخواهید. با دادهٔ ناقص نباید دربارهٔ توان بازپرداخت نتیجهٔ قطعی گرفت.
نه لزوماً. این ارتباط بهتنهایی نشانهٔ مشکل نیست؛ اما ممکن است لازم باشد شرکت مرتبط و ارتباطش با پرونده را بیشتر بررسی کنید.
خیر. رسمیو اطلاعات شرکتها و ارتباطات کسبوکارها را برای تحلیل در اختیار کاربر میگذارد. تصمیم دربارهٔ اعطای تسهیلات با بانک یا مؤسسهٔ مالی است.