
حاشیه سود و بازده سرمایه چیست و روند آنها درباره یک شرکت چه میگوید؟
وقتی میشنوید شرکتی از هر ۱۰۰ تومان فروش ۵۴ تومان سود خالص ساخته و بازده سرمایهاش نزدیک ۱۰۰ درصد بوده، شاید فکر کنید با یک شرکت فوقالعاده طرفید. اما حاشیه سود و بازده سرمایه فقط وقتی حقیقت را نشان میدهند که درست خوانده شوند.
ممکن است دو شرکت هر کدام ۱۰۰ میلیارد تومان سود بسازند. یکی برای این سود ۵۰۰ میلیارد تومان فروخته باشد و دیگری ۵ هزار میلیارد تومان. حاشیه سود میگوید از هر تومان فروش چقدر سود میماند. بازده سرمایه میگوید پول سهامداران چقدر سود ساخته است. در این مطلب این دو را حساب میکنیم، روندشان را میخوانیم و همه را روی عددهای واقعی یک شرکت سیمانی بورسی پیاده میکنیم.
سه حاشیه سود و دو بازده
| نسبت | فرمول | چه چیزی را نشان میدهد |
|---|---|---|
| حاشیه سود ناخالص | سود ناخالص ÷ فروش × ۱۰۰ | سودی که بعد از هزینه تولید میماند |
| حاشیه سود عملیاتی | سود عملیاتی ÷ فروش × ۱۰۰ | سود کار اصلی شرکت |
| حاشیه سود خالص | سود خالص ÷ فروش × ۱۰۰ | سود نهایی از هر ۱۰۰ تومان فروش |
| بازده سرمایه (ROE) | سود خالص ÷ حقوق مالکانه × ۱۰۰ | سودی که پول سهامداران ساخته |
| بازده دارایی (ROA) | سود خالص ÷ جمع داراییها × ۱۰۰ | سودی که کل داراییها، از جمله آنچه با وام خریده شده، ساختهاند |
مثال: فروش شرکتی ۱٬۰۰۰ میلیارد تومان، سود خالصش ۱۵۰ و حقوق مالکانهاش ۷۵۰ میلیارد تومان است. حاشیه سود خالص ۱۵ درصد و بازده سرمایه ۲۰ درصد میشود.
فاصلهی سه حاشیه هم حرف دارد. اگر حاشیه ناخالص بالاست ولی حاشیه خالص پایین، بخشی از سود در پلههای پایینتر از دست رفته است، مثلاً در سود وامها. اگر میخواهید سهم هر پله را در تغییر سود پیدا کنید، مقالهی [دلیل رشد سود شرکت]([لینک مقاله فباهنر]) را بخوانید.
جای این عددها در صورتهای مالی
- صورت سود و زیان: فروش (در گزارشها «درآمدهای عملیاتی») و هر سه پلهی سود.
- صورت وضعیت مالی (ترازنامه): حقوق مالکانه و جمع داراییها.
حقوق مالکانه در طول سال تغییر میکند. برای همین در محاسبهی بازده سرمایه، میانگین عدد اول و آخر سال را بگذارید.
روند را بخوانید، نه یک سال را
عدد یک سال ممکن است با گرانی ناگهانی، توقف فعالیت کارخانه یا یک درآمد یکباره بالا یا پایین رفته باشد. شرکتی که پنج سال حاشیهی حدود ۲۵ درصدی داشته، قابلاتکاتر از شرکتی است که یک سال ۴۰ درصد و سال بعد ۱۰ درصد حاشیه داشته است.
- صورتهای مالی سالانهی دستکم سه سال اخیر را کنار هم بگذارید.
- عدد هر سال را از آخرین نسخهی حسابرسیشده، یا از ستون «تجدید ارائهشده»ی گزارش سال بعد بردارید. شرکتها گاهی عددها را بعد از انتشار اصلاح یا جابهجا میکنند.
- گزارش سهماهه یا ششماهه را فقط با همان دورهی سال قبل مقایسه کنید. بازده سرمایهی ششماهه را هم کنار بازده یک سال کامل نگذارید.
- حاشیه سود را فقط با شرکتهای همان صنعت مقایسه کنید. حاشیهی ۵ درصد برای یک فروشگاه زنجیرهای میتواند عالی باشد و حاشیهی ۳۰ درصد برای یک معدن ضعیف.
چرا حاشیه سود بالا و پایین میرود
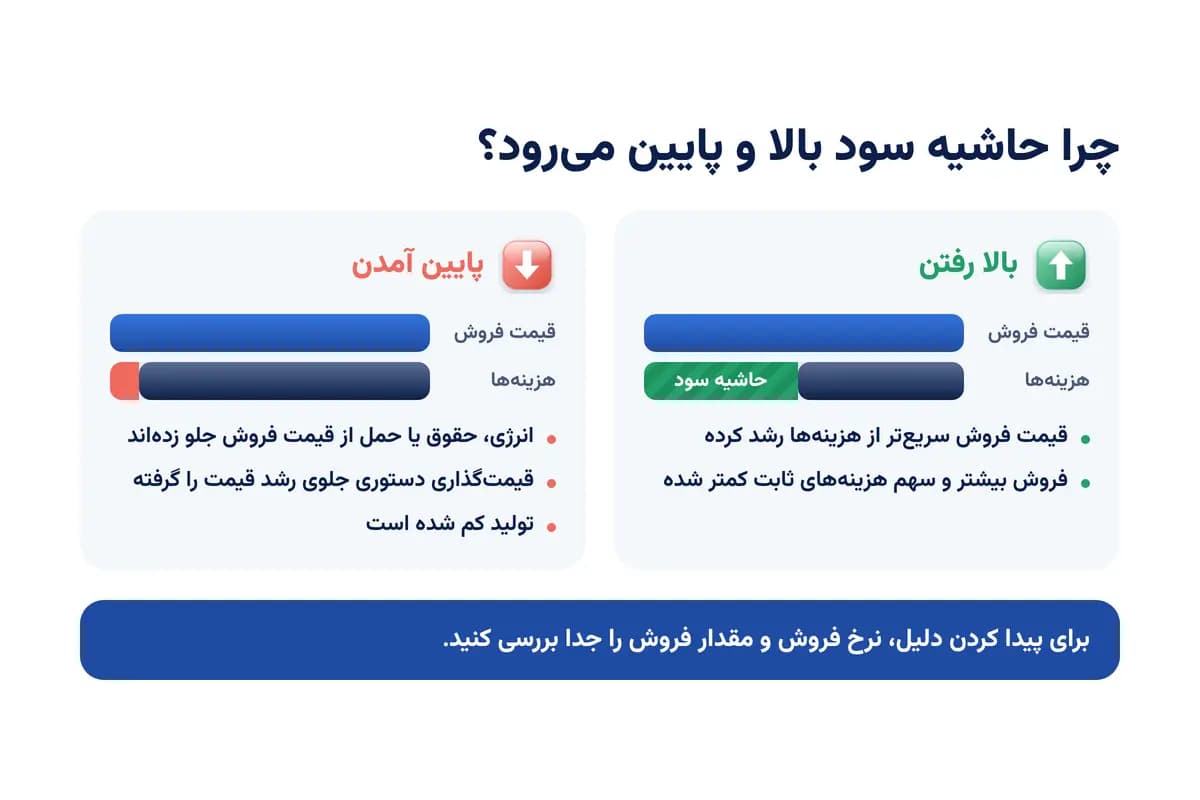
- بالا رفتن: قیمت فروش سریعتر از هزینهها رشد کرده، یا فروش بیشتر شده و هزینههای ثابت سهم کمتری از آن گرفتهاند.
- پایین آمدن: هزینههایی مثل انرژی، حقوق یا حمل از قیمت فروش جلو زدهاند، قیمتگذاری دستوری جلوی رشد قیمت را گرفته، یا تولید کم شده است.
برای پیدا کردن دلیل، نرخ فروش و مقدار فروش را جدا بررسی کنید.
سه چیز که این نسبتها را گولزننده میکند
- بدهی: دو شرکت هر کدام ۲۰۰ میلیارد تومان سود دارند. حقوق مالکانهی اولی ۱٬۰۰۰ میلیارد تومان است و بازده سرمایهاش ۲۰ درصد. دومی با وام کار کرده، حقوق مالکانهاش ۴۰۰ میلیارد تومان است و بازده سرمایهاش ۵۰ درصد. بازده دومی بیشتر است، ولی ریسکش هم بیشتر است. برای همین بازده سرمایه را همیشه کنار بازده دارایی بخوانید.
- تورم: داراییهای قدیمی با قیمت سالها پیش در دفاتر ماندهاند. در نتیجه حقوق مالکانه کوچکتر از ارزش واقعی دیده میشود و بازده سرمایه بالاتر از واقع به نظر میرسد.
- تجدید ارزیابی یا افزایش سرمایه با آوردهی نقدی: حقوق مالکانه یکباره بزرگ میشود و بازده سرمایه افت میکند، بیآنکه سود کم شده باشد. افزایش سرمایه از محل سود انباشته این اثر را ندارد.
مثال واقعی: سیمان هگمتان
سیمان هگمتان با نماد سهگمت، در کارخانهاش در رزن همدان کلینکر و سیمان تولید میکند. سیمان تهران حدود ۶۸ درصد سهام آن را دارد و هگمتان هم در هیئتمدیرهی سیمان نهاوند و سیمان ایلام نماینده دارد. سال مالی شرکت آخر دی تمام میشود.
| سال مالی (منتهی به دی) | فروش (میلیارد تومان) | حاشیه سود ناخالص | حاشیه سود عملیاتی | حاشیه سود خالص | بازده سرمایه | بازده دارایی |
|---|---|---|---|---|---|---|
| ۱۴۰۲ | ۱٬۶۵۵ | ۵۳٫۳٪ | ۴۶٫۳٪ | ۴۴٫۹٪ | ۹۲٪ | ۶۳٪ |
| ۱۴۰۳ | ۲٬۱۷۰ | ۵۲٫۹٪ | ۴۹٫۷٪ | ۵۱٫۱٪ | ۸۷٪ | ۶۲٪ |
| ۱۴۰۴ | ۳٬۵۹۲ | ۵۳٫۷٪ | ۵۱٫۱٪ | ۵۴٫۴٪ | ۹۹٪ | ۷۱٪ |
منبع: صورتهای مالی جداگانهی سیمان هگمتان در رسمیو؛ گزارشهای حسابرسیشدهی سال ۱۴۰۴ و سال ۱۴۰۳. عددهای ۱۴۰۲ از ستون تجدید ارائهشدهی گزارش ۱۴۰۳ آمدهاند. بازدهها با میانگین حقوق مالکانه و داراییهای اول و آخر سال حساب شدهاند. تاریخ استخراج: ۲۰ آبان ۱۴۰۵.
جدول این پنج نکته را نشان میدهد:
- حاشیه ناخالص ثابت مانده است. در هر سه سال، از هر ۱۰۰ تومان فروش حدود ۵۳ تومان بعد از هزینه تولید مانده است؛ یعنی قیمت فروش همپای هزینهها بالا رفته.
- رشد ۱۴۰۴ از قیمت آمده، نه از مقدار. فروش ۶۶ درصد بیشتر شد، اما مقدار فروش داخلی حدود ۳ درصد کم شد. در همین مدت نرخ فروش محصول اصلی، سیمان تیپ ۲ فله، حدود ۶۶ درصد بالا رفت.
- حاشیه عملیاتی آرام بالا رفته است. فروش رشد کرد، ولی هزینههای اداری و فروش ثابت ماند و حتی کمی کم شد. این همان اثر هزینههای ثابت است.
- در ۱۴۰۳ و ۱۴۰۴ حاشیه خالص از حاشیه عملیاتی بالاتر رفته است. بخشی از سود از درآمدهای غیرعملیاتی آمده؛ در ۱۴۰۴ حدود ۱۷ درصد سود قبل از مالیات. برای سنجیدن کار اصلی شرکت، حاشیه عملیاتی عدد دقیقتری است.
- بازده سرمایهی نزدیک ۱۰۰ درصد را باید درست خواند. شرکت تا ۱۴۰۳ وام بانکی نداشت و وام ۱۴۰۴ هم کمتر از ۷ درصد حقوق مالکانه بود. بازده دارایی هم نزدیک بازده سرمایه است، پس این عدد با وام بالا نرفته. در عوض داراییهای ثابت با قیمتهای قدیمی ثبت شدهاند و تورم بخشی از این بازده را ساخته است.
نکتهی نسخهی حسابرسیشده هم در همین شرکت دیده میشود. فروش ۱۴۰۳ در نسخهی حسابرسینشدهی گزارش همان سال حدود ۲٬۰۸۱ میلیارد تومان بود، اما در نسخهی حسابرسیشده به ۲٬۱۷۰ میلیارد تومان رسید. فروش ۱۴۰۴ هم در نسخهی حسابرسینشده حدود ۳٬۳۶۳ و در نسخهی حسابرسیشده ۳٬۵۹۲ میلیارد تومان است.
صورتهای مالی چندساله در رسمیو
صورتهای مالی چند سال گذشتهی شرکتهایی که در کدال گزارش منتشر کردهاند، در صفحهی هر شرکت در رسمیو هم هست. نام شرکت را جستوجو کنید و وارد صفحهاش شوید. بعد از کادر سمت راست «مالی و قراردادها» و سپس «صورتهای مالی (کدال)» را بزنید. گزارشهای سالانه و میاندورهای، حسابرسیشده و حسابرسینشده، همه یکجا فهرست شدهاند.
صورتهای مالی چندسالهی سیمان هگمتان را در رسمیو ببینید
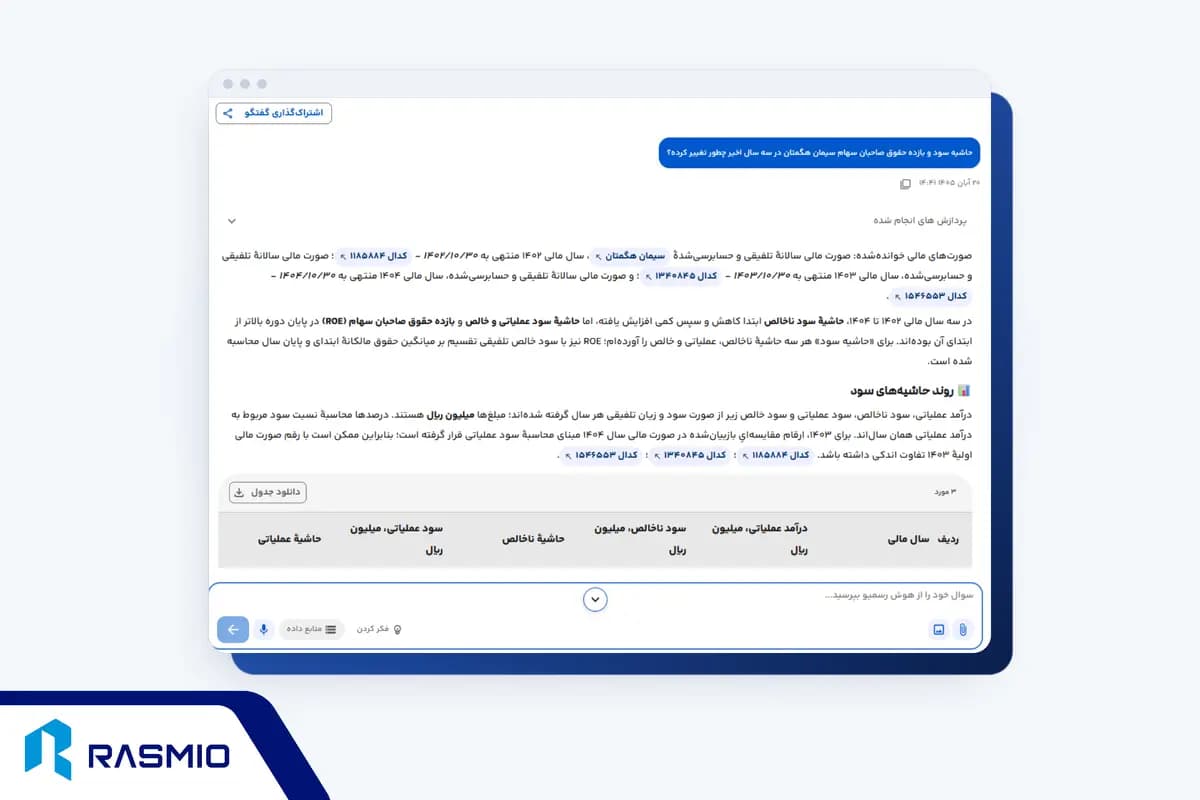
اگر نمیخواهید نسبتها را خودتان حساب کنید، از هوش رسمیو بپرسید:
«حاشیه سود و بازده حقوق صاحبان سهام سیمان هگمتان در سه سال اخیر چطور تغییر کرده؟»
سوالات متداول
حاشیه سود نشان میدهد از هر ۱۰۰ تومان فروش چقدر سود میماند. بازده سرمایه نشان میدهد پول سهامداران چقدر سود ساخته است. اولی سود را با فروش مقایسه میکند و دومی با حقوق مالکانه.
عدد ثابتی ندارد و به صنعت بستگی دارد. حاشیهی ۵ درصد برای یک فروشگاه زنجیرهای میتواند عالی باشد و حاشیهی ۳۰ درصد برای یک معدن ضعیف. حاشیه سود هر شرکت را فقط با شرکتهای همصنعتش مقایسه کنید.
همیشه نه. بدهی زیاد و تورم هم میتوانند بازده سرمایه را بالا ببرند. برای همین آن را کنار بازده دارایی بخوانید. اگر این دو عدد به هم نزدیک باشند، بازده بالا با وام ساخته نشده است.
ROE سود خالص را بر حقوق مالکانه تقسیم میکند و ROA بر کل داراییها، از جمله آنچه با وام خریده شده. هرچه بدهی شرکت بیشتر باشد، فاصلهی این دو عدد هم بیشتر میشود.
حاشیه سود عملیاتی. حاشیه خالص ممکن است با درآمدهای جانبی مثل سود سپرده یا فروش دارایی بالا رفته باشد، اما حاشیه عملیاتی فقط سود فعالیت اصلی شرکت را نشان میدهد.
فروش و سودها در صورت سود و زیان آمدهاند. حقوق مالکانه و جمع داراییها در صورت وضعیت مالی (ترازنامه) هستند. صورتهای مالی چند سال شرکتهای بورسی را میتوانید یکجا در صفحهی هر شرکت در رسمیو ببینید.