
چطور سود واقعی شرکتها را تحلیل کنیم؟
وقتی میشنوید سود یک شرکت چند برابر شده، اولین چیزی که به ذهنتان میرسد افزایش فروش است. اما همیشه ماجرا به همین سادگی نیست. گاهی شرکت محصولات بیشتری فروخته، گاهی هزینههایش را کم کرده و گاهی هم از فروش یک دارایی یا یک درآمد یکباره سود برده است.
این اتفاقها ممکن است همگی باعث افزایش سود شوند، اما ارزش یکسانی ندارند. برای فهمیدن وضعیت واقعی یک شرکت، باید بدانیم سود آن از کجا آمده و چقدر احتمال دارد این رشد ادامه پیدا کند.
مثلاً فروش فباهنر در سه ماه اول ۱۴۰۵ حدود ۸۴ درصد رشد کرد، اما سود خالصش فقط ۳۷ درصد بیشتر شد. در این مطلب یاد میگیرید چطور با بررسی چند عدد در گزارشهای مالی، دلیل افزایش یا کاهش سود یک شرکت را پیدا کنید. در آخر هم همین مثال را با هم باز میکنیم.
۱. سود امسال را با دوره مشابه پارسال مقایسه کنید
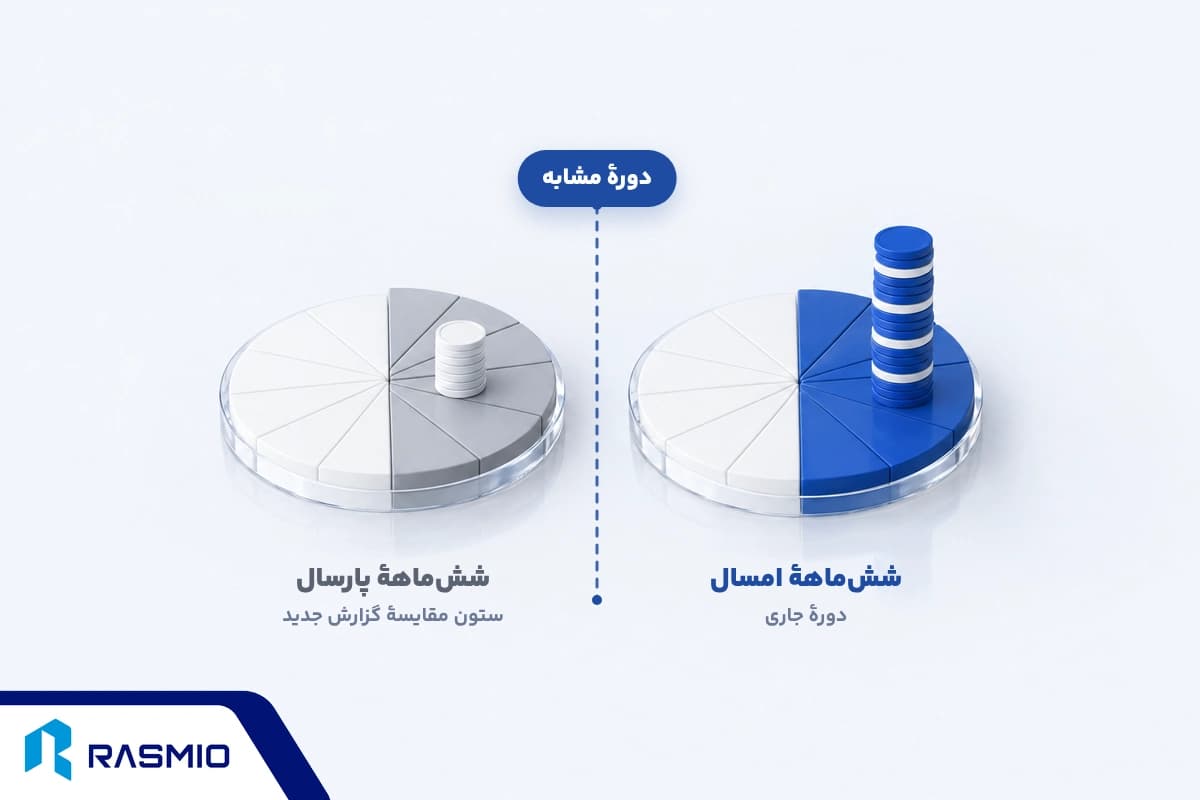
اولین قدم این است که سود شرکت را با دوره مشابه سال قبل مقایسه کنید. مثلاً اگر گزارش ششماهه امسال را بررسی میکنید، باید آن را با ششماهه پارسال بسنجید، نه با سهماهه قبل؛ چون فروش و هزینه خیلی از شرکتها فصلی است.
شرکتهای بورسی گزارشهای مالی خود را در سامانه کدال منتشر میکنند. در صورت سود و زیان این گزارشها، اعداد دوره جاری و دوره مشابه سال قبل کنار هم قرار دارند. بنابراین، ابتدا این دو عدد را پیدا کنید:
- سود شرکت در دوره جاری
- سود شرکت در دوره مشابه سال قبل
دو نکته را هم در نظر داشته باشید:
- عدد پارسال را از ستون مقایسه همین گزارش جدید بردارید، نه از گزارش قدیمی؛ شرکت ممکن است بعداً آن را اصلاح کرده باشد.
- درصد رشد را با احتیاط بخوانید. رشد ۵۰۰ درصدی سودی که پارسال خیلی کم بوده، لزوماً اتفاق بزرگی نیست.
بعد از این مقایسه مشخص میشود سود شرکت چقدر تغییر کرده است. اما برای فهمیدن دلیل این تغییر، باید سراغ بخشهای دیگر گزارش بروید. «گزارش تفسیری مدیریت» هم جایی است که خود شرکت دلیل تغییرها را توضیح میدهد.
۲. سود شرکت چطور محاسبه میشود؟
برای پیدا کردن دلیل رشد سود، باید با سه عدد اصلی در گزارش سود و زیان آشنا باشید:
- سود ناخالص: فروش شرکت پس از کم کردن هزینه تولید یا خرید محصولات فروختهشده.
- سود عملیاتی: سود ناخالص پس از کم کردن هزینههایی مثل حقوق کارکنان اداری، تبلیغات و هزینههای عمومی؛ یعنی سودی که از فعالیت اصلی شرکت آمده.
- سود خالص: سود نهایی شرکت پس از حساب کردن سود وامها، درآمدهای جانبی و مالیات.
این سه عدد نشان میدهند تغییر سود از کجا آمده است. اگر سود ناخالص و سود خالص تقریباً به یک اندازه تغییر کردهاند، دلیل را در فروش و هزینه تولید پیدا کنید. اگر سود ناخالص ثابت مانده ولی سود خالص جهش کرده، دلیل در هزینهها و درآمدهای دیگر است.
فقط به مبلغ سود نگاه نکنید
برای تحلیل بهتر، فقط مبلغ سود را با سال قبل مقایسه نکنید. بعضی شاخصهای مالی نشان میدهند شرکت چقدر خوب از منابع و سرمایه خود سود ساخته است. دو نمونه از شاخصهای مهم عبارتاند از:
- بازده حقوق صاحبان سهام (ROE): نشان میدهد شرکت به ازای سرمایه سهامداران چقدر سود خالص ساخته است. هرچه این نسبت بالاتر باشد، شرکت بهتر از سرمایه سهامداران استفاده کرده است؛ البته باید میزان بدهی شرکت را هم در نظر گرفت.
- بازده داراییها (ROA): نشان میدهد شرکت با استفاده از داراییهای خود چقدر سود ساخته است. این شاخص برای بررسی کارایی استفاده از منابع شرکت کاربرد دارد.
این نسبتها کمک میکنند عملکرد شرکت را دقیقتر بسنجید. ممکن است سود خالص یک شرکت رشد کرده باشد، اما بازده حقوق صاحبان سهام یا بازده داراییهای آن کاهش پیدا کرده باشد. در چنین شرایطی، رشد مبلغ سود بهتنهایی تصویر کاملی از وضعیت شرکت نمیدهد.
۳. بررسی کنید فروش چقدر رشد کرده است
بعد از مقایسه سود، سراغ فروش بروید. ببینید درآمد شرکت در دوره جاری چقدر بوده و نسبت به دوره مشابه سال قبل چقدر تغییر کرده است.
اما یک نکته مهم وجود دارد: افزایش مبلغ فروش لزوماً به معنی بیشتر شدن تعداد محصولات فروختهشده یا بیشتر شدن سود نیست.
رشد فروش ممکن است به دو دلیل اتفاق بیفتد:
- شرکت محصولات بیشتری فروخته است.
- قیمت محصولات افزایش پیدا کرده است.
گاهی هم هر دو اتفاق همزمان رخ میدهند. برای مثال، ممکن است یک شرکت تولیدی به دلیل افزایش قیمت مواد اولیه، محصولاتش را گرانتر بفروشد. در این شرایط مبلغ فروش بیشتر میشود، اما هنوز مشخص نیست سود شرکت هم افزایش پیدا کرده باشد.
برای جواب این سؤال، باید هزینه تولید را کنار فروش بررسی کنید.
۴. هزینه تولید چه تأثیری روی سود دارد؟
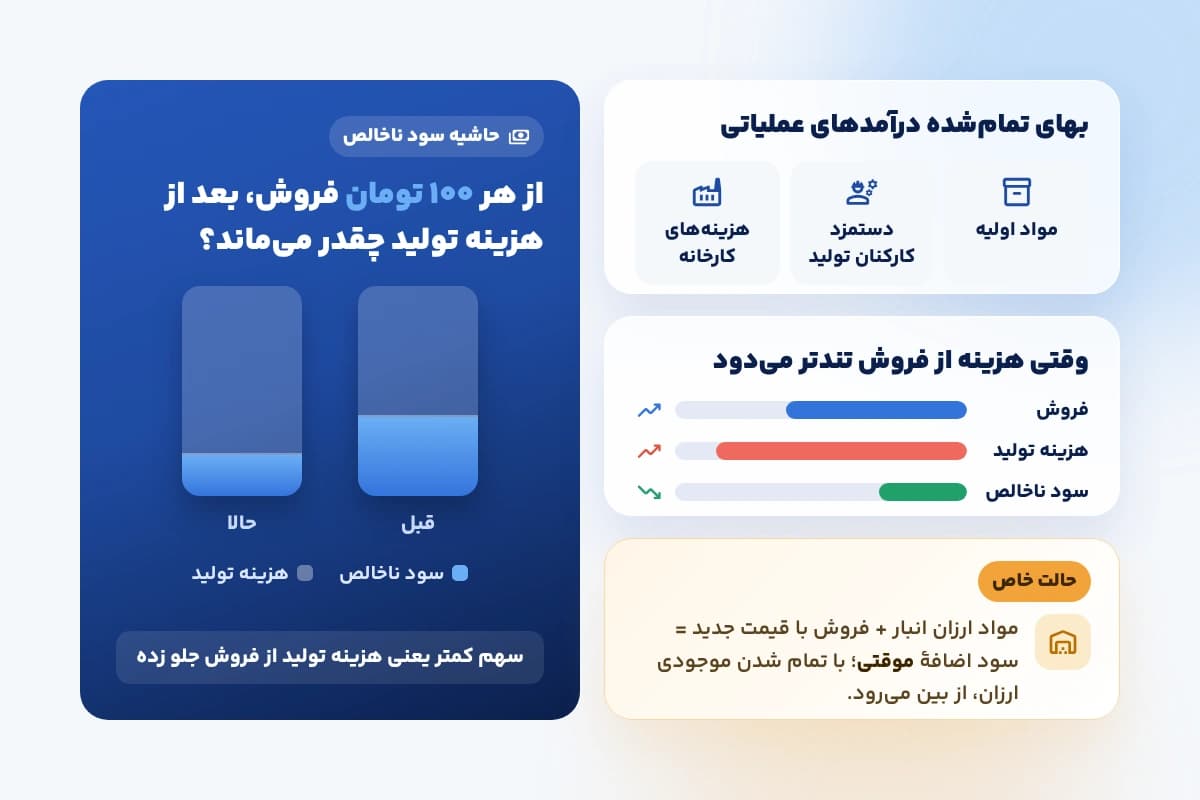
در شرکتهای تولیدی، هزینه تولید محصولات فروختهشده یکی از مهمترین عددهای گزارش است. در صورت سود و زیان به آن «بهای تمامشده درآمدهای عملیاتی» میگویند. این عدد شامل مواد اولیه، دستمزد کارکنان تولید و هزینههای کارخانه است.
اگر هزینه تولید سریعتر از فروش بالا برود، سود ناخالص کمتر از فروش رشد میکند. اگر هزینه تولید بخش بزرگی از فروش باشد، حتی ممکن است فروش بیشتر شود ولی سود ناخالص کم شود.
برای دیدن این وضعیت، به حاشیه سود ناخالص نگاه کنید؛ یعنی از هر ۱۰۰ تومان فروش، بعد از کم کردن هزینه تولید، چند تومان باقی میماند. اگر این عدد پایین آمده، یعنی هزینه تولید از فروش جلو زده است.
یک حالت خاص هم هست: وقتی مواد اولیه ناگهان گران میشود، شرکتی که مواد ارزان در انبار دارد، ممکن است محصولش را گرانتر بفروشد، ولی بخشی از هزینهاش هنوز با قیمت قبلی حساب شود. این سود اضافه موقتی است و با تمام شدن موجودی ارزان از بین میرود.
۵. چرا گاهی سود بیشتر از فروش رشد میکند؟
همه هزینههای شرکت با افزایش فروش بالا نمیروند. بعضی هزینهها، مثل اجاره یا بخشی از هزینههای اداری، در کوتاهمدت تقریباً ثابت میمانند. به همین دلیل، ممکن است فروش شرکت کمی رشد کند، اما سود آن افزایش بیشتری داشته باشد.
برای مثال، فرض کنید یک شرکت ۱۰۰ تومان فروش دارد، ۷۰ تومان هزینه متغیر و ۲۰ تومان هزینه ثابت پرداخت میکند. در این حالت، سود شرکت ۱۰ تومان است.
حالا فروش ۲۰ درصد بیشتر میشود و به ۱۲۰ تومان میرسد. هزینه متغیر هم به ۸۴ تومان افزایش پیدا میکند، اما هزینه ثابت همچنان ۲۰ تومان است. در نتیجه، سود شرکت به ۱۶ تومان میرسد.
در این مثال، فروش ۲۰ درصد رشد کرده، اما سود ۶۰ درصد بیشتر شده است. این اثر برعکس هم کار میکند: اگر فروش کم شود، سود تندتر پایین میآید.
بنابراین، رشد سریعتر سود نسبت به فروش همیشه نشانه کاهش هزینهها یا افزایش بهرهوری نیست؛ گاهی ثابت ماندن بخشی از هزینهها هم چنین اثری دارد.
۶. هزینهها و درآمدهای دیگر را فراموش نکنید
اگر تغییر فروش و هزینه تولید، افزایش یا کاهش سود را توضیح نمیدهد، این موارد را هم بررسی کنید:
- هزینههای اداری و تبلیغات: افزایش حقوق، هزینههای عمومی یا تبلیغات میتواند بخشی از سود شرکت را کم کند؛ بهخصوص اگر این هزینهها سریعتر از فروش رشد کرده باشند.
- سود وامها: اگر شرکت وام بیشتری گرفته یا سود وامهایش بالا رفته باشد، سود خالص ممکن است کم شود؛ حتی اگر فروش شرکت ثابت مانده باشد.
- درآمدهای جانبی: درآمد حاصل از سپرده بانکی یا فروش زمین و ساختمان میتواند سود یک دوره را بالا ببرد. اما چنین درآمدهایی لزوماً در سال بعد تکرار نمیشوند.
- مالیات: تغییر مالیات یا استفاده از معافیتهای مالیاتی هم میتواند روی سود خالص اثر بگذارد.
۷. روند چندساله شرکت و وضعیت صنعت را بررسی کنید
مقایسه سود امسال با پارسال فقط بخشی از وضعیت شرکت را نشان میدهد. برای اینکه بفهمید عملکرد شرکت واقعاً بهتر شده یا نه، باید روند آن را در چند سال گذشته هم بررسی کنید.
برای مثال، ممکن است سود خالص یک شرکت در سال جاری ۳۰ درصد رشد کرده باشد، اما حاشیه سود ناخالص آن در پنج سال گذشته مرتب کاهش پیدا کرده باشد. در این شرایط، رشد امسال لزوماً به معنی بهتر شدن پایدار عملکرد شرکت نیست.
برای بررسی روند شرکت، بهتر است این موارد را در پنج سال گذشته کنار هم قرار دهید:
- روند سود خالص: ببینید سود شرکت در سالهای گذشته چقدر رشد یا کاهش داشته است.
- روند حاشیه سود ناخالص: بررسی کنید شرکت در طول زمان چه سهمی از فروش خود را بهعنوان سود ناخالص حفظ کرده است.
- روند بازده حقوق صاحبان سهام: ببینید شرکت در استفاده از سرمایه سهامداران بهتر عمل کرده یا ضعیفتر شده است.
در کنار این موارد، وضعیت شرکتهای مشابه را هم بررسی کنید. گاهی کاهش سود فقط به یک شرکت مربوط نیست و عواملی مثل افزایش قیمت مواد اولیه، تغییر نرخ ارز یا افت تقاضا کل صنعت را تحت تأثیر قرار دادهاند.
برای مثال، اگر سود یک شرکت تولیدی ۱۵ درصد کاهش پیدا کرده، اما سود بیشتر شرکتهای مشابه آن ۳۰ درصد افت کرده باشد، ممکن است عملکرد این شرکت نسبت به صنعت خودش چندان هم ضعیف نبوده باشد.
برعکس، اگر سود شرکت ۱۰ درصد رشد کرده ولی بیشتر رقبای آن رشد ۴۰ درصدی داشتهاند، باید بررسی کنید چرا شرکت از سایر فعالان صنعت عقب مانده است.
بنابراین، برای تحلیل دقیقتر سه مقایسه را کنار هم انجام دهید:
- مقایسه با دوره مشابه پارسال: برای فهمیدن تغییرات کوتاهمدت.
- مقایسه با پنج سال گذشته: برای شناخت روند بلندمدت سودآوری شرکت.
- مقایسه با شرکتهای مشابه: برای ارزیابی عملکرد شرکت در مقایسه با شرایط صنعت.
فقط دقت کنید شرکتهایی را با هم مقایسه کنید که فعالیت و مدل کسبوکار نسبتاً مشابهی دارند. مقایسه نسبتهای سودآوری یک شرکت تولیدی با یک شرکت سرمایهگذاری، نتیجه دقیقی به شما نمیدهد.
۸. همه تغییرات را در یک جدول جمع کنید
برای اینکه بفهمید هر عامل چقدر در تغییر سود نقش داشته، میتوانید یک جدول ساده بسازید. به این روش «پل سود» میگویند.
در این جدول از سود پارسال شروع میکنید، عوامل افزاینده سود را اضافه میکنید و عوامل کاهنده را از آن کم میکنید تا به سود امسال برسید.
مثال زیر فرضی است و مالیات را در نظر نمیگیرد:
| عامل | تغییر سود (میلیارد تومان) | سود تا این مرحله |
|---|---|---|
| سود پارسال | — | ۱۰۰ |
| افزایش فروش | ۳۰۰+ | ۴۰۰ |
| افزایش هزینه تولید | ۲۵۰− | ۱۵۰ |
| افزایش هزینههای اداری | ۱۰− | ۱۴۰ |
| کاهش سود وامها | ۲۰+ | ۱۶۰ |
| سود امسال | — | ۱۶۰ |
در این مثال، سود شرکت از ۱۰۰ میلیارد تومان به ۱۶۰ میلیارد تومان رسیده است. فروش بیشتر، بعد از کم کردن هزینه تولید، ۵۰ میلیارد به سود اضافه کرده (۳۰۰ منهای ۲۵۰) و کاهش سود وامها ۲۰ میلیارد. افزایش هزینههای اداری هم ۱۰ میلیارد از این رشد کم کرده است.
با این روش، بهجای اینکه فقط بگویید سود شرکت ۶۰ درصد رشد کرده، میتوانید توضیح دهید چه عواملی باعث این افزایش شدهاند.
9. تحلیل سود با هوش رسمیو
تا اینجا دیدید برای پیدا کردن دلیل تغییر سود، چه عددهایی را باید کنار هم بگذارید. حالا همین روش را روی یک شرکت واقعی امتحان کنیم.
شرکت صنایع مس شهید باهنر با نماد فباهنر، محصولاتی مثل ورق، تسمه، لوله و مقاطع مسی و برنجی تولید میکند. قیمت مس هم روی درآمد فروش این شرکت اثر میگذارد و هم روی هزینه مواد اولیه آن.
آدرس
کرمان کرمان
مدیرعامل
احسان نمازی زاده
شرکتهای مادر
معدنی املاح ایران
زیرمجموعهها
کارخانجات کاشی و سرامیک سعدی و ۶ شرکت زیرمجموعه دیگر...
۱ کارخانه
۸۹ دسته کالا
۳ قرارداد دولتی
۶۴ آگهی رسمی ثبت شده
طبق صورتهای مالی سهماهه فباهنر (منتهی به ۳۱ خرداد ۱۴۰۵، حسابرسینشده)، فروش شرکت نسبت به دوره مشابه سال قبل حدود ۸۴ درصد رشد کرده و از ۳٬۸۳۰ به ۷٬۰۳۸ میلیارد تومان رسیده است. اما سود خالص فقط ۳۷ درصد بیشتر شده و از ۵۰۹ به ۶۹۵ میلیارد تومان رسیده است. پل سود نشان میدهد این فاصله از کجا آمده:
| عامل | تغییر سود (میلیارد تومان) | سود تا این مرحله |
|---|---|---|
| سود خالص سهماهه ۱۴۰۴ | — | ۵۰۹ |
| افزایش فروش | ۳٬۲۰۹+ | ۳٬۷۱۷ |
| افزایش هزینه تولید | ۲٬۶۴۲− | ۱٬۰۷۵ |
| افزایش هزینههای اداری، فروش و سایر | ۲۱− | ۱٬۰۵۴ |
| افزایش سود وامها | ۳۵۴− | ۷۰۰ |
| افزایش درآمدهای جانبی | ۷۷+ | ۷۷۸ |
| افزایش مالیات | ۸۳− | ۶۹۵ |
| سود خالص سهماهه ۱۴۰۵ | — | ۶۹۵ |
منبع:صورتهای مالی میاندورهای سهماهه فباهنر در رسمیو
- عددهای ۱۴۰۴ از ستون تجدید ارائهشده همین گزارش برداشته شدهاند. اعداد از میلیون ریال به میلیارد تومان تبدیل و گرد شدهاند. تاریخ استخراج: ۱۲ آبان ۱۴۰۵.*
این جدول سه نکته را روشن میکند:
- فروش، موتور اصلی رشد سود بوده است: فروش بیشتر، بعد از کم کردن هزینه تولید، ۵۶۶ میلیارد تومان به سود اضافه کرده است.
- هزینه تولید کمی جلو زده است: هزینه تولید ۸۷ درصد و فروش ۸۴ درصد رشد کرده؛ برای همین حاشیه سود ناخالص از ۲۰٫۶ به ۱۹٫۲ درصد رسیده است.
- سود وامها بزرگترین ترمز بوده است: هزینه مالی شرکت ۲٫۶ برابر شده، یعنی از ۲۲۶ به ۵۸۰ میلیارد تومان رسیده و ۳۵۴ میلیارد تومان از رشد سود را خورده است.
پس رشد سود فباهنر از فروش بیشتر آمده، نه از کم شدن هزینهها. اگر سود وامها اینقدر بالا نرفته بود، سود خالص رشد بیشتری داشت.
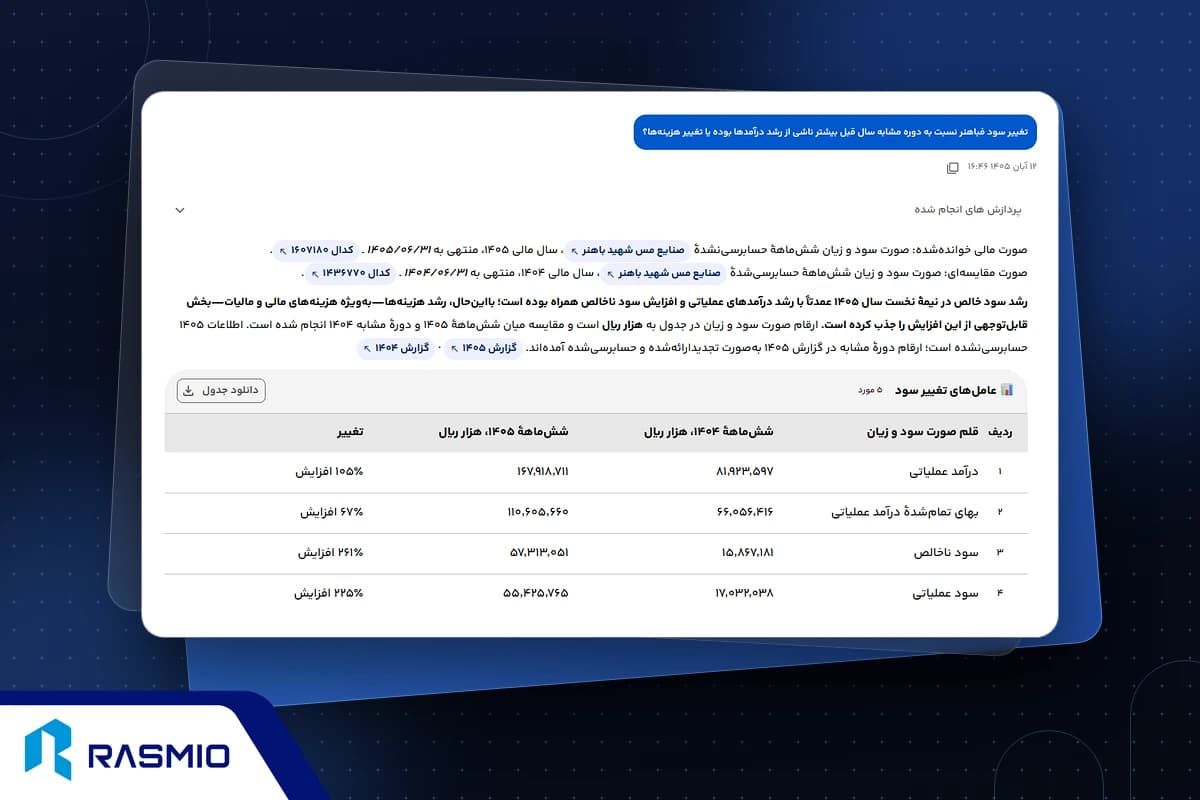
ساختن این جدول یعنی باز کردن گزارش، پیدا کردن عددها و چند تفریق. با هوش رسمیو میتوانید همین را با یک سؤال بپرسید:
«تغییر سود فباهنر نسبت به دوره مشابه سال قبل بیشتر ناشی از رشد درآمدها بوده یا تغییر هزینهها؟»
بهتر است دوره مالی موردنظر را هم مشخص کنید تا تحلیل بر اساس بازه درستی انجام شود. هوش رسمیو گزارشهای مالی منتشرشده شرکت را بررسی میکند و نشان میدهد فروش و هر کدام از هزینهها چه سهمی در تغییر سود داشتهاند.
این فقط شروع پاسخ است. برای دیدن ادامه تحلیل، از لینک زیر وارد گفتوگوی هوش رسمیو شوید:
ادامه گفتوگو درباره فباهنر را ببینید
این مطلب آموزشی است و توصیه خرید یا فروش سهام نیست.